Europejski rynek budowlany stopniowo odzyskuje dynamikę, ale na szerokie odbicie trzeba będzie poczekać. W 2026 r. sytuacja ma być lepsza niż rok wcześniej, a jednym z głównych motorów wzrostu pozostają inwestycje infrastrukturalne. Według Bain & Company pełne uwolnienie odłożonego popytu przed 2029 r. jest jednak mało prawdopodobne.
Z najnowszej prognozy Bain & Company European Construction Outlook wynika, że europejskie budownictwo wchodzi w fazę stopniowego ożywienia. Poprawa nie przebiega jednak tak szybko, jak wcześniej oczekiwano. Wysokie koszty realizacji inwestycji, niepewność gospodarcza i ograniczona dostępność finansowania nadal hamują rozwój rynku.
Infrastruktura wśród głównych motorów wzrostu
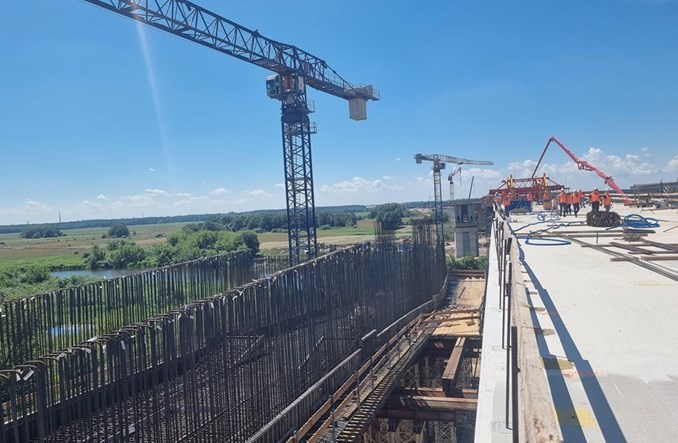
Na tle innych segmentów budownictwa infrastruktura pozostaje stosunkowo odporna na wahania koniunktury. Wspierają ją wieloletnie programy inwestycyjne i wydatki publiczne. Przykładem są Niemcy, gdzie fundusz o wartości 500 mld euro ma wspierać inwestycje infrastrukturalne.
W latach 2026–2029 realny wzrost rynku infrastrukturalnego ma wynieść 3-5 proc. rocznie w Niemczech i Wielkiej Brytanii oraz 2-4 proc. w krajach nordyckich. Dla Holandii prognozowany przedział to 1,5-3,5 proc., a dla Włoch 1-3 proc. Znacznie słabsze perspektywy ma Francja, gdzie wzrost ma wynieść 0-1 proc. rocznie. Prognozy dotyczą zmian po uwzględnieniu wpływu cen.
Mieszkania wciąż czekają na przełom
W perspektywie średnioterminowej ważnym źródłem wzrostu ma być również budownictwo mieszkaniowe. Według raportu Europa potrzebuje około 650 tys. dodatkowych mieszkań rocznie przez dekadę, ponad obecny poziom budownictwa wynoszący około 1,6 mln lokali rocznie.
Duży popyt nie przekłada się jednak automatycznie na nowe inwestycje. Barierami pozostają problemy z dostępnością cenową mieszkań, ostrożność nabywców i wysokie koszty budowy. Choć na części rynków rośnie liczba pozwoleń i rozpoczynanych inwestycji, ożywienie nie jest jeszcze powszechne.
Koszty i niepewność nadal hamują branżę
Według Bain & Company koszty budownictwa mieszkaniowego w UE były w 2025 r. o około 31 proc. wyższe niż w 2020 r. Roczna dynamika ich wzrostu wyhamowała z około 12 proc. w 2022 r. do około 1 proc. w 2025 r., jednak presja kosztowa pozostaje istotnym wyzwaniem. Dodatkowe ryzyko wiąże się ze zmiennością cen energii, napięciami geopolitycznymi i kosztami finansowania.
Analitycy przewidują stopniowe umacnianie się rynku do końca dekady, ale zaznaczają, że prognozy zależą od dalszego rozwoju sytuacji gospodarczej. Perspektywiczne pozostają także centra danych, choć ich rozwój ograniczają m.in. problemy z przyłączaniem do sieci energetycznych.
Wniosek dla branży jest jasny: europejskie budownictwo wraca na ścieżkę wzrostu, ale nie wszystkie segmenty i rynki odczują poprawę w tym samym tempie. Infrastruktura ma szansę pozostać jednym z filarów ożywienia, podczas gdy na pełniejsze uwolnienie odłożonego popytu trzeba będzie poczekać.
Podanie adresu e-mail oraz wciśnięcie ‘OK’ jest równoznaczne z wyrażeniem
zgody na:
przesyłanie przez Zespół Doradców Gospodarczych TOR sp. z o. o. z siedzibą w
Warszawie, adres: Sielecka 35, 00-738 Warszawa na podany adres e-mail newsletterów
zawierających informacje branżowe, marketingowe oraz handlowe.
przesyłanie przez Zespół Doradców Gospodarczych TOR sp. z o. o. z siedzibą w
Warszawie, adres: Sielecka 35, 00-738 Warszawa (dalej: TOR), na podany adres e-mail informacji
handlowych pochodzących od innych niż TOR podmiotów.
Podanie adresu email oraz wyrażenie zgody jest całkowicie dobrowolne. Podającemu przysługuje prawo do wglądu
w swoje dane osobowe przetwarzane przez Zespół Doradców Gospodarczych TOR sp. z o. o. z
siedzibą w Warszawie, adres: Sielecka 35, 00-738 Warszawa oraz ich poprawiania.




 Zapisz
się do newslettera: